两家全球扫地机器人龙头公司发布了2026年半年报。表面上看,两家公司的老问题都有所缓解。石头科技上半年营收100.84亿元仓位分配,同比增长27.6%,扣非后归母净利润8.03亿元,同比增长60.74%;科沃斯上半年营收103.41亿元,同比增长19.18%,双品牌战略取得成效,营收增速开始复苏。
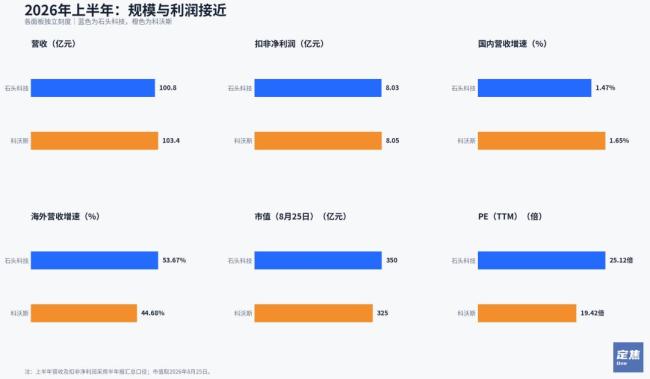
财报发布后,资本市场一度反应积极,但随后两家公司的市盈率(TTM)都维持在20倍左右,略高于传统家电,远低于科技股。这表明市场认为这两家公司能赚钱、经营稳定,但增长空间有限。
五大配资行业层面,扫地机器人告别了高速增长的年代。奥维云网数据显示,2026年上半年国内扫地机器人零售额为98亿元,同比下降4.0%,零售量309万台,同比下降4.6%。仅半年时间,线上市场就有11个品牌和73款机型消失。
元股证券:ygzq.hk
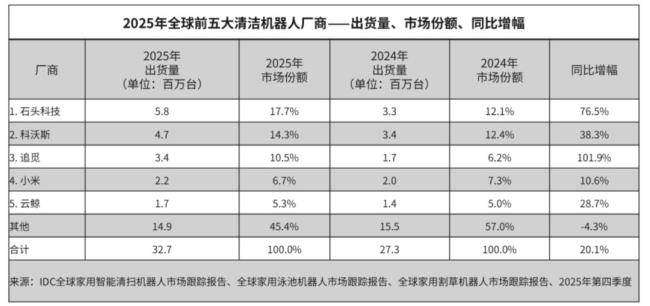
市场份额加速向头部集中。石头和科沃斯Q2合计市占率达到66.5%,环比提升7.8个百分点。中腰部公司中,追觅扫地机线上市占率迅速回落,米家与云鲸稳定在个位数水平。
尽管头部公司依然能赚钱,但它们的增长方式已经不同。仅仅依靠出海已不足以打消市场对行业发展空间的顾虑,市场期待扫地机行业的下一个故事。
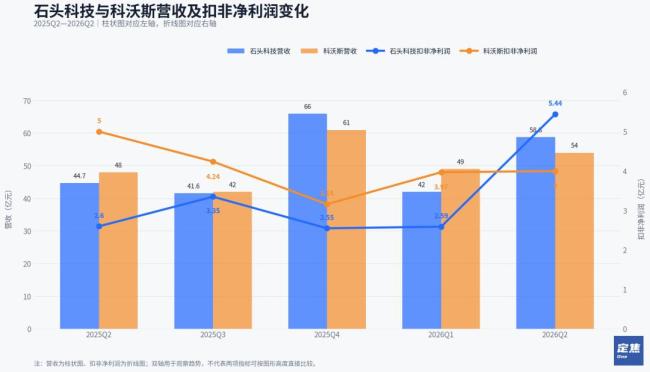
两家公司上半年的经营数据高度一致,但路径不同。科沃斯营收增速从2025年起明显改善,当年同比增长15%,2026年上半年进一步提升至19.18%。科沃斯品牌服务机器人销售收入60.94亿元,同比增长26.82%,占全部收入的58.94%;添可品牌高端智能生活电器销售收入40.51亿元,同比增长10.66%,占比39.17%。
利润方面,科沃斯归母净利润12.48亿元,同比增长27.4%,但增长更多依赖参股公司的公允价值变动。公司综合毛利率保持在48.5%的高位,但营业成本同比增长22.04%,快于收入增速,部分原因是半导体零组件涨价。
石头科技方面,上半年净利润增速超过营收增速,增收不增利的问题暂时得到缓解。其中Q2表现突出,单季营收58.57亿元,同比增长30.89%,扣非净利润5.45亿元,同比大增111.02%。不过,净利润增长主要得益于费用端的管控,而不是毛利率的提升。期内石头科技毛利率约为43.3%,同比略有下滑,销售费用率和研发费用率均有所下降。
两家公司股价大幅波动,年初至今石头科技累计下跌10.91%,科沃斯累计下跌29.53%,当前市值非常接近。市场份额上,两家公司依然是绝对的龙头。国内市场双方互有胜负,石头在海外略占优势。
行业内的主要玩家还有追觅、米家、云鲸和大疆等。追觅经历了一轮快速扩张和收缩,目前正在考虑港股上市。米家和云鲸表现相对稳定,分别覆盖低价格带和中端市场。大疆5月发布了第二代扫地机器人Romo2,定位中高端,但未对行业格局产生太大影响。
整体上看,国内市场见顶,新玩家很难挤进前列,中腰部的部分订单被头部吸走,竞争不断加剧。对头部公司而言,继续增长需要在价格、营销、渠道和研发之间反复权衡。
扫地机器人行业并非没有增长,但增长来源和方式正在变化。两家公司财报显示,国内业务增长明显放缓,海外市场成为最主要的增量来源。国内市场的变化也反映在产品结构上,用户更倾向于购买高价位的升级款产品。
行业进入重新平衡增长和利润的阶段。科沃斯归母净利润扣除一次性收益后,主营业务盈利仍有压力。石头科技净利润增长受退税收益等因素影响,主营业务盈利修复仍需观察。

存货方面,两家公司存货绝对额相近,反映出上游成本的变化和企业为下半年海外销售旺季提前备货的需求。行业一边应对需求结构变化,一边消化成本上涨,竞争逐渐从卖得多转向卖得久、赚得稳。
扫地机器人行业的竞争分层明显,头部品牌与腰部品牌各自在不同梯队中竞争。中国公司在全球市场上占据主导地位,但国内市场竞争激烈。各家的增长基本只能从对手手中抢份额,价格战和营销战将长期持续。
海外市场成为决定性的重要战场。FCC新规对扫地机器人行业带来挑战,短期冲击可控,但长期考验在于无法推出下一代旗舰产品的风险。资本市场重新审视扫地机器人公司,定价在20倍左右的市盈率,表明市场认为这些公司是成熟制造业公司,增长可以预期,爆发难以想象。
行业需要新的叙事仓位分配,AI和具身智能成为共同选择的方向。科沃斯发售首款开源具身智能机器人,石头科技发布轮足架构扫地机器人概念产品,追觅则扩展到智能出行甚至卫星领域。这些探索距离形成大规模收入贡献还有一段距离,但代表着行业对未来发展的共识。
权威实盘网提示:本文来自互联网,不代表本网站观点。